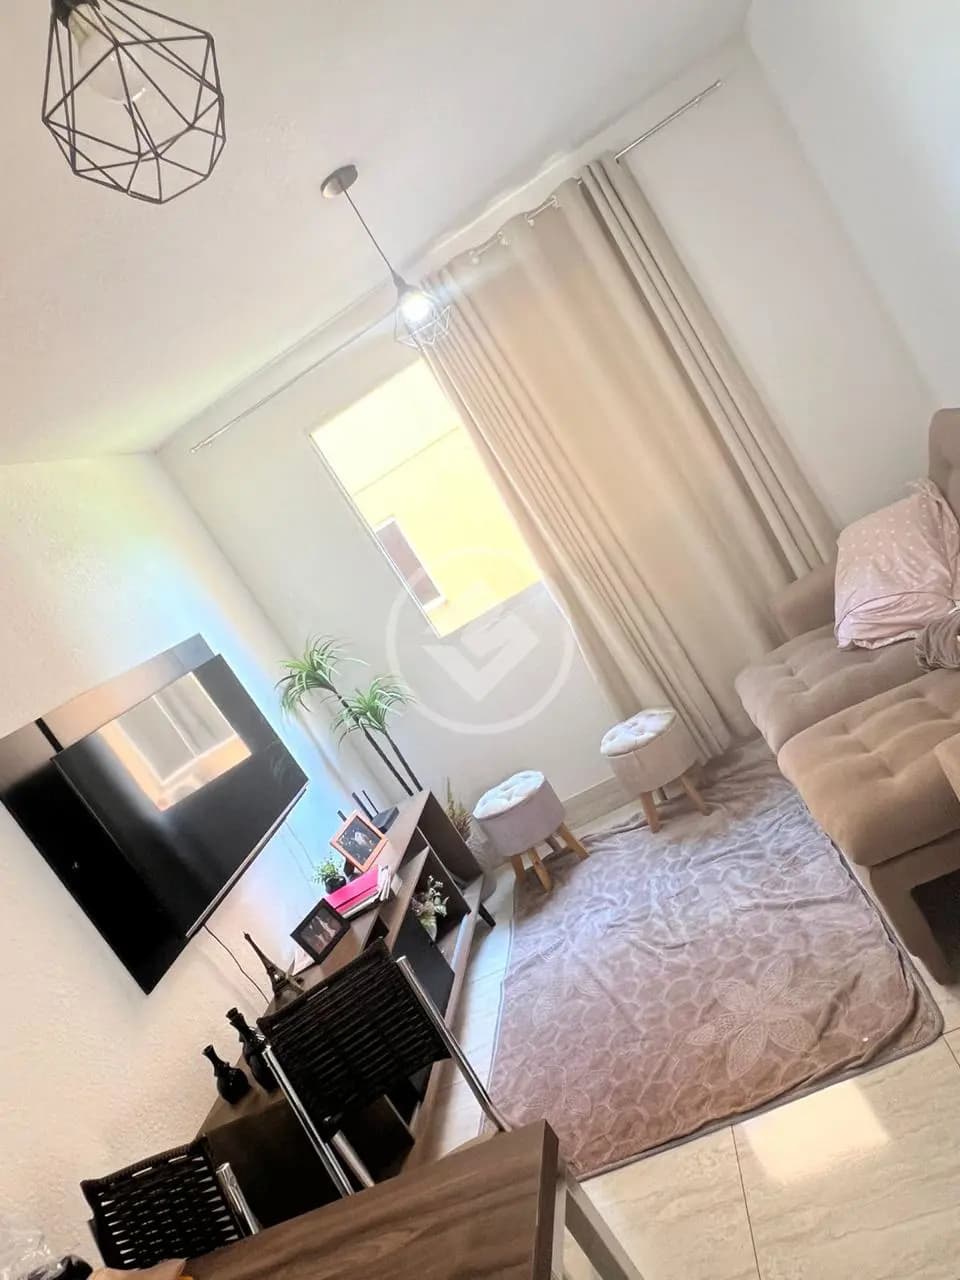
Apartamento
REF: OFFICE2716 Apartamento no Residencial Barcelona, sendo 2 quartos com 42m², Goiânia-GO
Residencial Barcelona, Goiânia, GO
- 2 quartos
- 1 vaga
- 42 m²
R$ 170.000
Cód. 96189
Programa do governo federalRegras de 2026
Descubra sua faixa em segundos, entenda as regras sem sigla e veja os imóveis do nosso estoque que cabem no programa — separados faixa por faixa e atualizados a cada 10 minutos.
Passo 1
O programa divide as famílias em quatro faixas, pela renda bruta mensal. A faixa define três coisas: o valor máximo do imóvel, os juros e se há desconto do governo.
Renda bruta é o salário antes dos descontos, somado de todos que vão comprar juntos — o casal, por exemplo. Até R$ 13.000 por mês, a família está no programa.
Some o salário de todos que vão comprar juntos, antes dos descontos.
Digite a renda para ver sua faixa, o valor máximo do imóvel e os juros.
As regras de 2026
Valem desde 22 de abril de 2026, quando a Caixa começou a operar os novos limites de renda. Quanto menor a renda, menores os juros e maior a ajuda.
Renda de até R$ 3.200
Famílias com a menor renda: os juros mais baixos e o maior desconto.
Renda de R$ 3.201 a R$ 5.000
Quem ganha um pouco mais ainda tem desconto do governo no imóvel.
Renda de R$ 5.001 a R$ 9.600
Juros bem abaixo do financiamento comum, em imóvel de até R$ 400 mil.
Renda de R$ 9.601 a R$ 13.000
A faixa da classe média: imóvel de até R$ 600 mil com juros de programa.
Nas Faixas 1 e 2, o teto muda com o tamanho da cidade: R$ 275.000 em Goiânia, R$ 270.000 em Aparecida de Goiânia e Anápolis, e R$ 245.000 em Senador Canedo, Trindade, Rio Verde e Jataí. Prazo de até 420 meses em todas as faixas. As taxas exatas saem na simulação da Caixa.
Do nosso estoque
92 apartamentos e casas à venda com preço dentro do teto do Minha Casa Minha Vida, do mais em conta ao mais caro. Quem é de uma faixa pode comprar também os imóveis das faixas abaixo.
Faixas 1 e 2
Para famílias com renda familiar de até R$ 5.000 — e todas as outras faixas também.
18 imóveis
Apartamento
Residencial Barcelona, Goiânia, GO
R$ 170.000
Cód. 96189

Apartamento
Setor Grajaú, Goiânia, GO
R$ 195.000
Cód. 149193

Apartamento
Residencial Alvaluz, Aparecida de Goiânia, GO
R$ 199.000
Cód. 149189
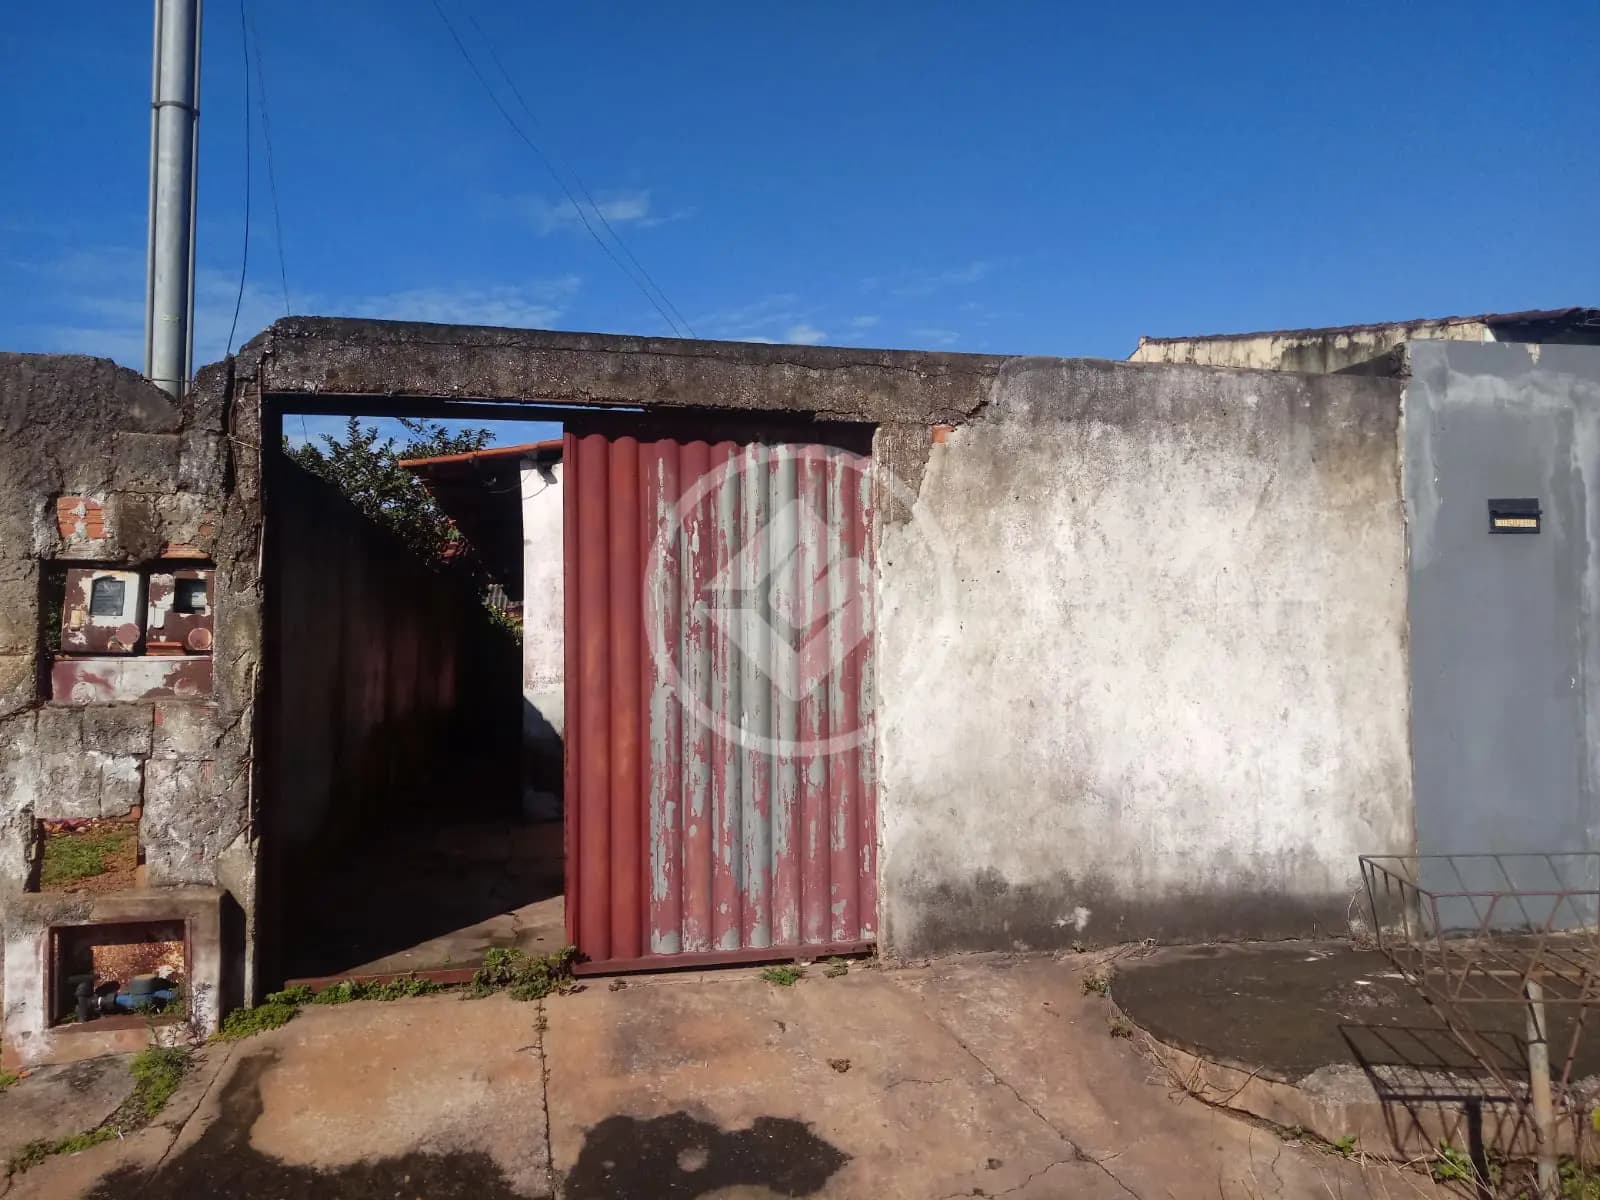
Casa
Residencial Vereda dos Buritis, Goiânia, GO
R$ 220.000
Cód. 115918
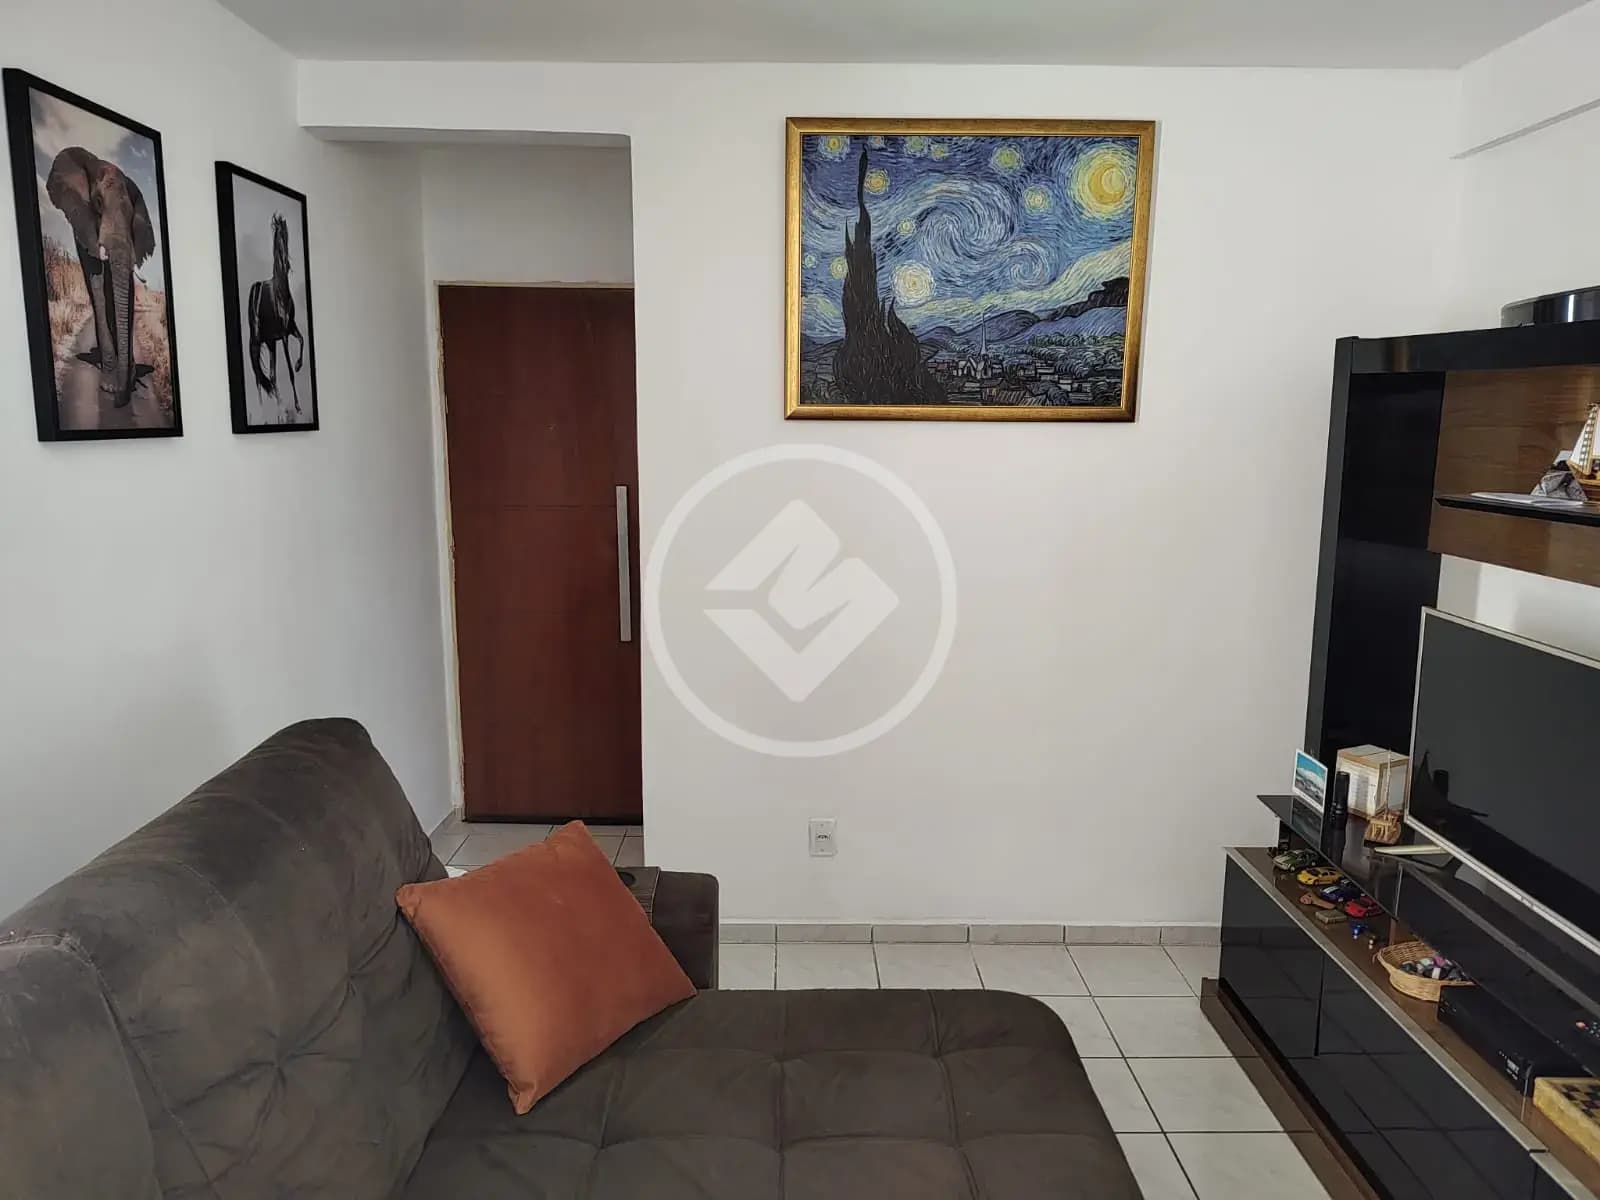
Apartamento
Jardim América, Goiânia, GO
R$ 220.000
Cód. 369336

Apartamento
Setor dos Afonsos, Aparecida de Goiânia, GO
R$ 220.000
Cód. 291082
Faixa 3
Para famílias com renda familiar de R$ 5.001 a R$ 9.600 — e a Faixa 4 também.
32 imóveis

Apartamento
Setor Maysa, Trindade, GO
R$ 255.000
Cód. 157447

Casa
Residencial Campos Dourados, Goiânia, GO
R$ 280.000
Cód. 142917

Apartamento
Parque Oeste Industrial, Goiânia, GO
R$ 295.000
Cód. 154866

Casa
Residencial Vereda dos Buritis, Goiânia, GO
R$ 300.000
Cód. 311518

Apartamento
Setor Central, Goiânia, GO
R$ 300.000
Cód. 160830
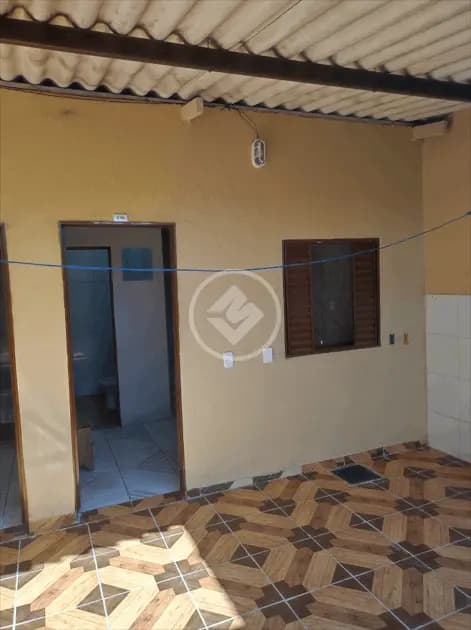
Casa
Conjunto Vera Cruz, Goiânia, GO
R$ 300.000
Cód. 24734
Faixa 4
Para famílias com renda familiar de R$ 9.601 a R$ 13.000.
42 imóveis

Apartamento
Jardim Palacio, Aparecida de Goiânia, GO
R$ 418.984
Cód. 152477
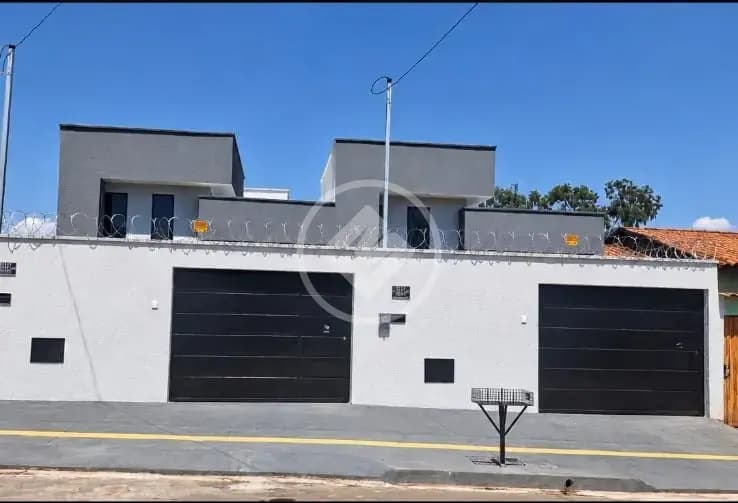
Casa
Independência - 3º Complemento, Aparecida de Goiânia, GO
R$ 420.000
Cód. 381515

Casa
Parque das Nações, Aparecida de Goiânia, GO
R$ 420.000
Cód. 126481
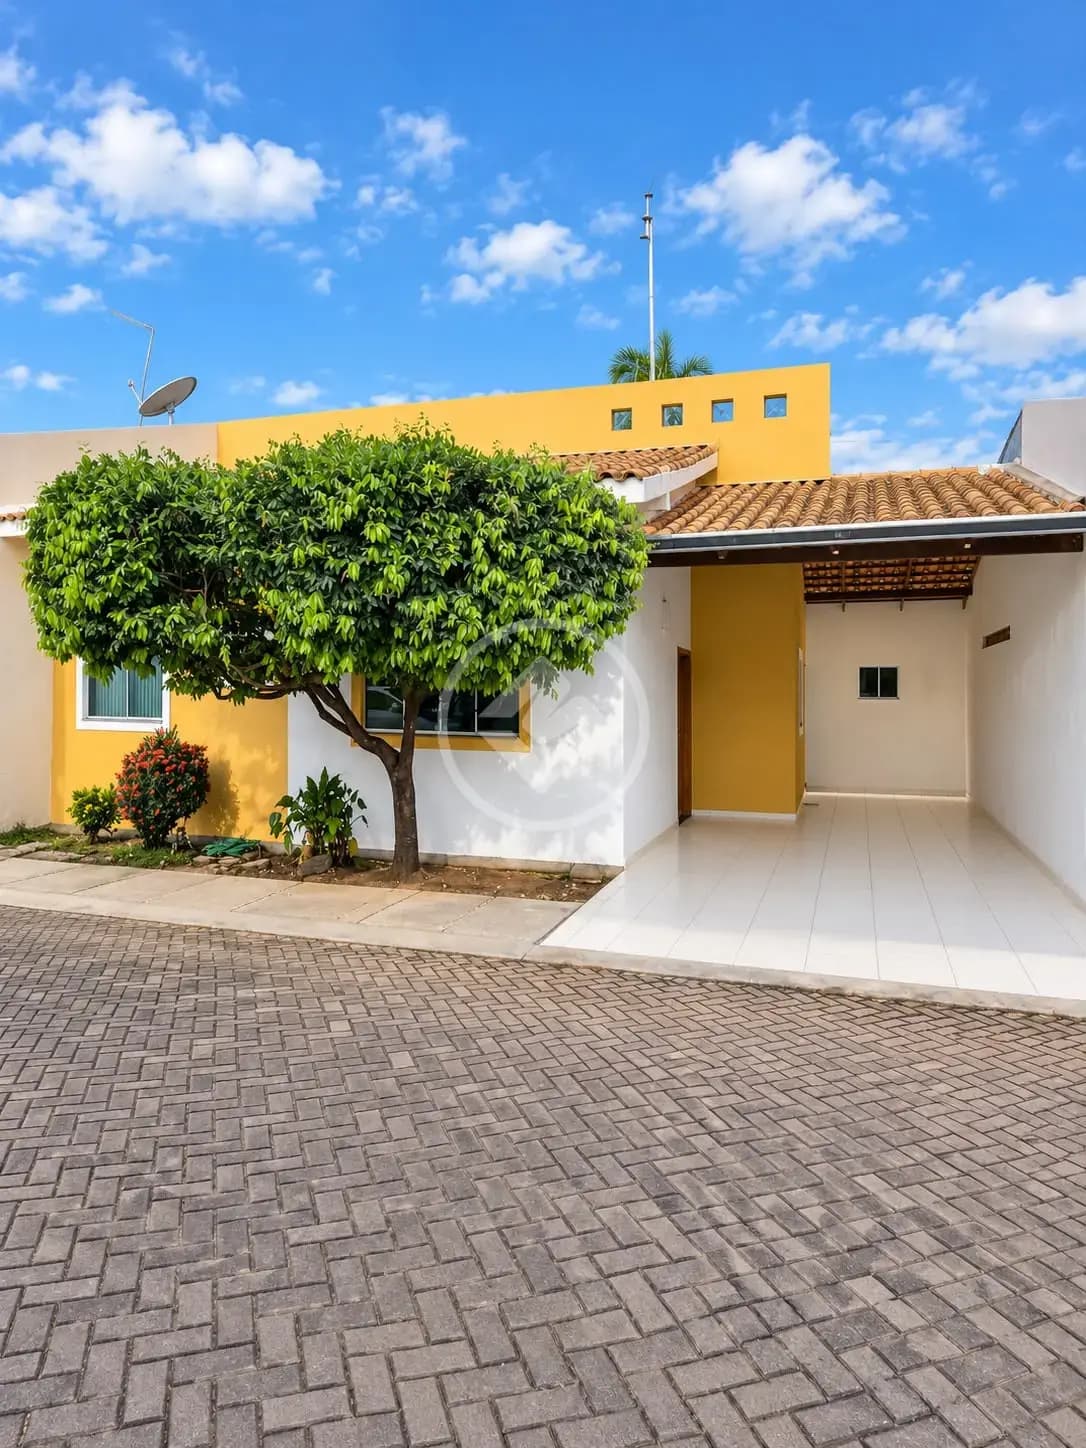
Casa em condomínio
Jardim Imperial, Aparecida de Goiânia, GO
R$ 425.000
Cód. 373115

Apartamento
Aeroviário, Goiânia, GO
R$ 429.000
Cód. 346548

Apartamento
Jardim América, Goiânia, GO
R$ 430.000
Cód. 363778
"Cabe na faixa" quer dizer que o preço está dentro do teto do programa. A aprovação é da Caixa, que avalia o imóvel e a renda da família. Anúncio de ágio só entra quando informa o valor total do imóvel — é por ele que a faixa é definida — e aparece marcado como ágio. Preços e disponibilidade vêm do nosso sistema e podem mudar.
Passo a passo
Seis etapas. A gente acompanha todas com você — da escolha do imóvel à assinatura na Caixa.
Some a renda bruta de todos que vão comprar juntos — salário antes dos descontos. É esse total que define a faixa.
Documento com foto, CPF, comprovante de renda e de residência de cada participante. A lista completa está logo abaixo.
Novo ou usado, dentro do valor máximo da sua faixa. Os imóveis desta página já estão separados por faixa.
A Caixa confere a renda e o CPF e diz quanto financia, a taxa de juros e o valor da parcela. A gente encaminha tudo com você.
Um engenheiro da Caixa visita o imóvel e confirma que ele vale o preço e está regular para o financiamento.
Aprovado, é assinar o contrato, registrar em cartório e receber as chaves. As parcelas começam depois da assinatura.
Requisitos
De cada pessoa que vai comprar junto.
O saldo do Fundo de Garantia entra no Minha Casa Minha Vida:
Perguntas frequentes
Não achou a sua? Um corretor responde pelo WhatsApp.
Perguntar no WhatsAppÉ o programa habitacional do governo federal que facilita a compra da casa própria: juros menores que os do financiamento comum, prazo longo e, para as famílias de menor renda, um desconto no valor do imóvel. O financiamento é feito pela Caixa.
Renda bruta familiar de até R$ 13.000 por mês, dividida em quatro faixas: Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000, Faixa 3 até R$ 9.600 e Faixa 4 até R$ 13.000. Soma-se a renda de todos que vão comprar juntos, antes dos descontos.
Nas Faixas 1 e 2, até R$ 275.000 em Goiânia — em cidades menores o teto é um pouco mais baixo (R$ 270.000 em Aparecida de Goiânia e Anápolis). Na Faixa 3, até R$ 400.000, e na Faixa 4, até R$ 600.000, em qualquer cidade.
Dependem da faixa: Faixa 1, a partir de 4% ao ano; Faixa 2, de 4,75% a 7% ao ano; Faixa 3, de 7,66% a 8,16% ao ano; Faixa 4, cerca de 10% ao ano. A taxa exata sai na simulação da Caixa e costuma ser um pouco menor para quem tem FGTS.
As Faixas 1 e 2 podem ter desconto do governo de até R$ 55.000 no valor do imóvel — quanto menor a renda, maior o desconto. As Faixas 3 e 4 não têm desconto, mas pagam juros menores que os do mercado.
Em até 420 meses (35 anos). A parcela não pode passar de uma parte da renda da família, e é a análise de crédito que define o valor final.
Sim. O programa financia imóvel novo e usado, desde que o valor esteja dentro do teto da faixa e o imóvel seja aprovado na avaliação da engenharia da Caixa. Na Faixa 3, o teto para imóvel usado pode ser menor que o do novo — a simulação confirma.
Pode, na entrada, para amortizar o saldo ou para pagar parte das parcelas. É preciso ter pelo menos 3 anos de carteira assinada (somados), não ter imóvel na cidade onde mora ou trabalha e comprar para morar.
Pode. A renda é comprovada com extratos bancários, declaração do Imposto de Renda ou outros documentos aceitos pela Caixa. Quanto mais organizada a movimentação, mais fácil a análise.
Restrição no CPF costuma impedir a aprovação do crédito. O melhor caminho é regularizar a pendência antes de pedir a simulação — um corretor pode orientar sobre a ordem das coisas.
O preço de cada um cabe no teto da faixa indicada, o que é a primeira condição. A aprovação final é da Caixa: ela avalia o imóvel e a renda da família. Por isso cada imóvel aparece como "cabe na faixa", e não como "aprovado".
Um corretor confere sua faixa, separa os imóveis que cabem e encaminha a simulação na Caixa com você. Sem custo para conversar.
Regras conferidas em 29 de setembro de 2026, vigentes desde 22 de abril de 2026. Valores de referência para a área urbana; as condições finais são definidas pela Caixa na simulação e na análise de crédito. Fontes: